【力学】2重振り子の運動方程式の導出と数値シミュレーション【ラグランジュの運動方程式】【SymPy】
えりる
えりる研究室
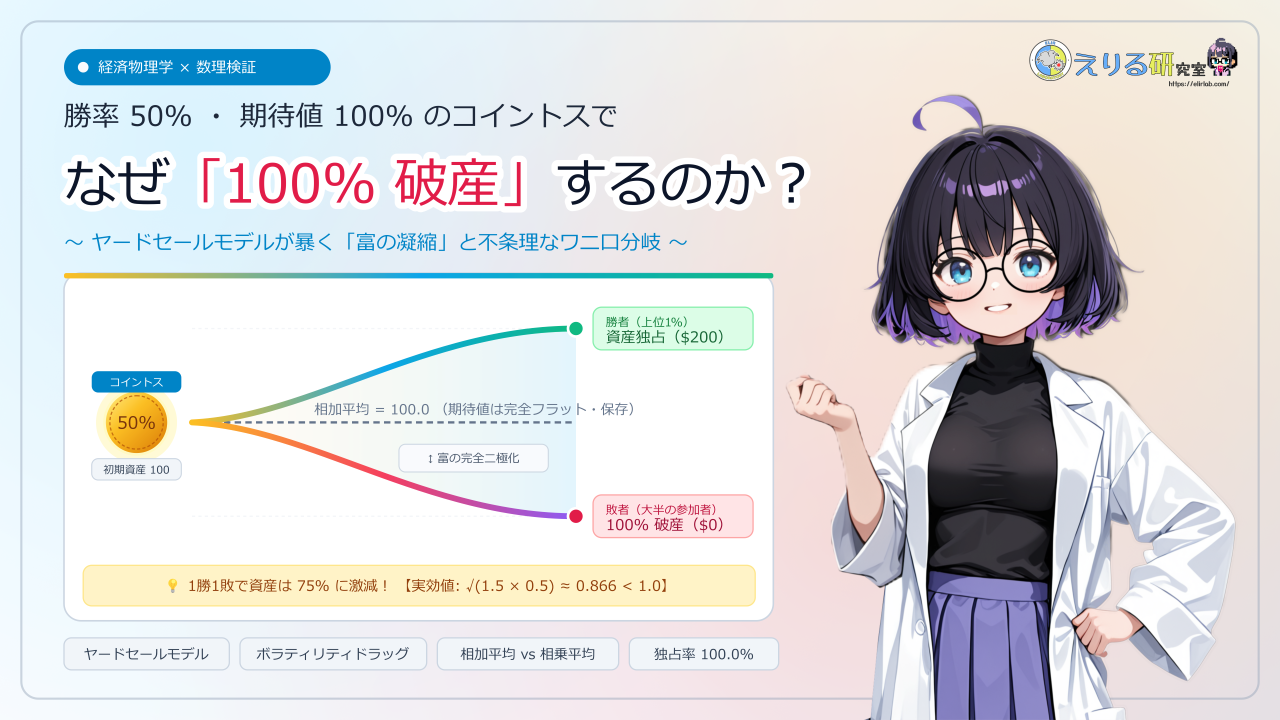
この記事では経済物理学の代表的モデルである「ヤードセールモデル」を取り上げ、期待値 100% 保存の公正なコイントスゲームでなぜ 100% 破産が起きるのか、シミュレーション結果と厳密な解析解をもとに解説します。
一見すると直感通りに思えるルールでも、実際に大規模な計算を回してみると、信じられない挙動を見せることがあります。
えりるさんはめんどくさがりなので、まずはコンピュータで 100 万回ぶん回して挙動を目で確認したくなります。
その上で、「なぜこの数値になるのか?」を数式で裏付けて考察していきましょう。
まずは今回扱うゲームのルールを整理します。ルール自体は非常にシンプルです。
【例:第 1 ラウンド】
・初期資産: A = 100, B = 100
・少ない方の資産は 100 なので、移動額 Δ = 100 の半分 = 50
・コインを投げて A が勝った場合:
  → A は 100 + 50 = 150 に増える
→ B は 100 - 50 = 50 に減るこのルールを聞いたとき、多くの方はこう感じます。
「負けても持っているお金の半分しか取られないなら、借金を背負う心配もないし、貧しい側に配慮された優しいルールだな」
外部への手数料の流出も搾取もなく、コインの勝率も完全に対等です。
しかし、この「少ない方の半分」というルールこそが、一度差がつくと二度と這い上がれない 無限地獄の入り口 になっています。
机上の数式をこねくり回す前に、まずはシミュレーションで 1,000 ステップのコイントスゲームを 1,000 回(合計 100 万試行)実行し、挙動を可視化してみました。
得られた全 1,000 回の資産推移プロットがこちらです。
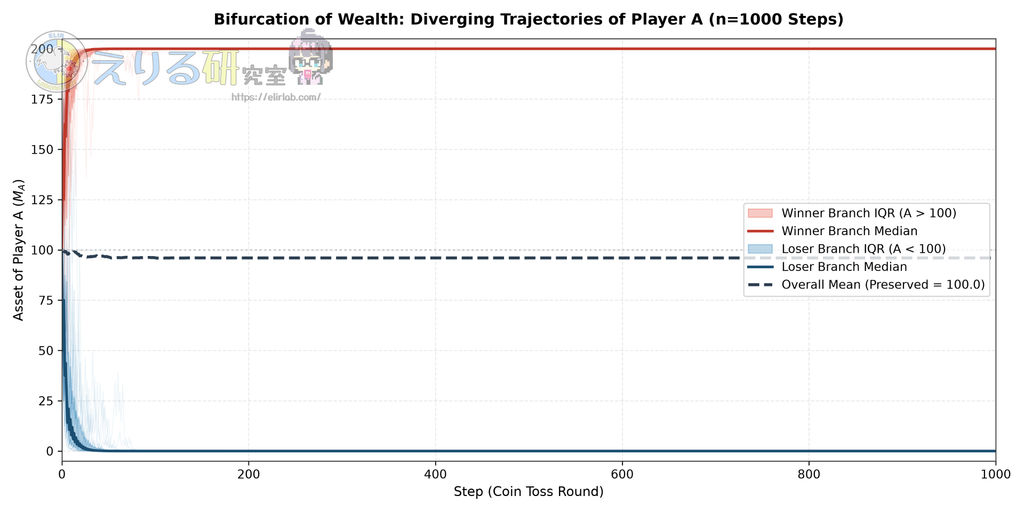
【図 1 の見方と英語略語の解説】
- Step (Coin Toss Round): 横軸。コイントスを行ったラウンド数(0〜1,000 ステップ)。
- Asset of Player A (M_A): 縦軸。プレイヤー A が保有する資産額(初期値 100、最大 200)。
- IQR(Interquartile Range / 四分位範囲): 全試行のうち中央 50%(第 25〜75 パーセンタイル)のデータが集まる範囲を塗りつぶした帯(バンド)。
- Winner Branch(赤帯・赤太線): 最終的に勝ち残ったグループ(A > 100)。赤太線はその中央値(
Median)。- Loser Branch(青帯・青太線): 最終的に破産したグループ(A < 100)。青太線はその中央値(
Median)。- Overall Mean(黒破線): 全試行の相加平均値。マルチンゲール性により常に 100.0 の水平線になります。(サンプル数 1000 が少なかったのか、今回は少しずれた)。
直感に反しますが、 グラフを見ると3 つのことが読み取れます
初期 100 ステップをズームアップしてみると、資産分岐の挙動が詳しく観察できます。
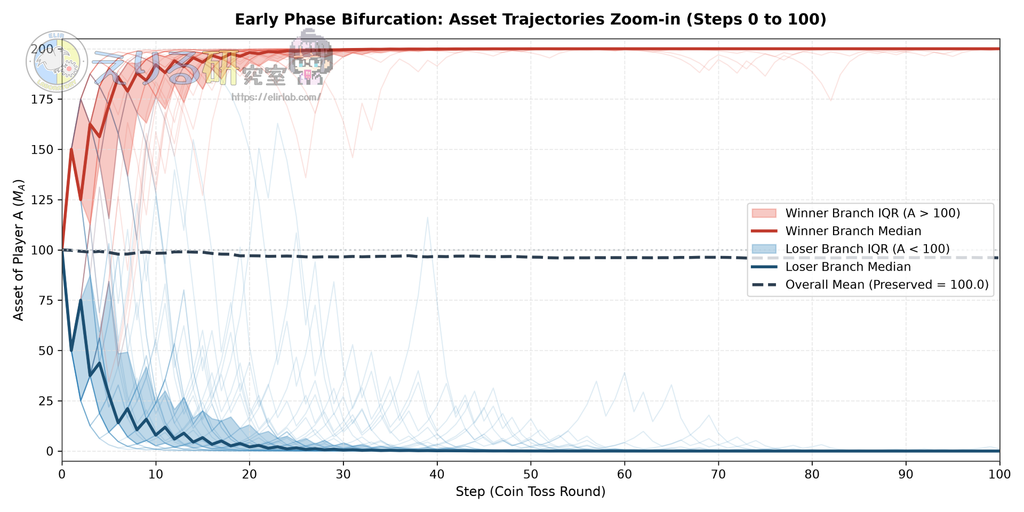
【図 2 の見方】
- 図 1 の初期 100 ステップをズームアップしたグラフです。
- 開始直後のステップ 0〜20 は赤帯と青帯が重なり合っていますが、ステップ 30 付近から完全に上下へ分裂し、中央(100 付近)に線が 1 本も存在しない「真空地帯」が急速に形成されていることが分かります。
「最初の 1 回目のコイントスで勝ったプレイヤーは、最終的にどれくらいの確率で生き残れるのか?」をクロス集計してみました。
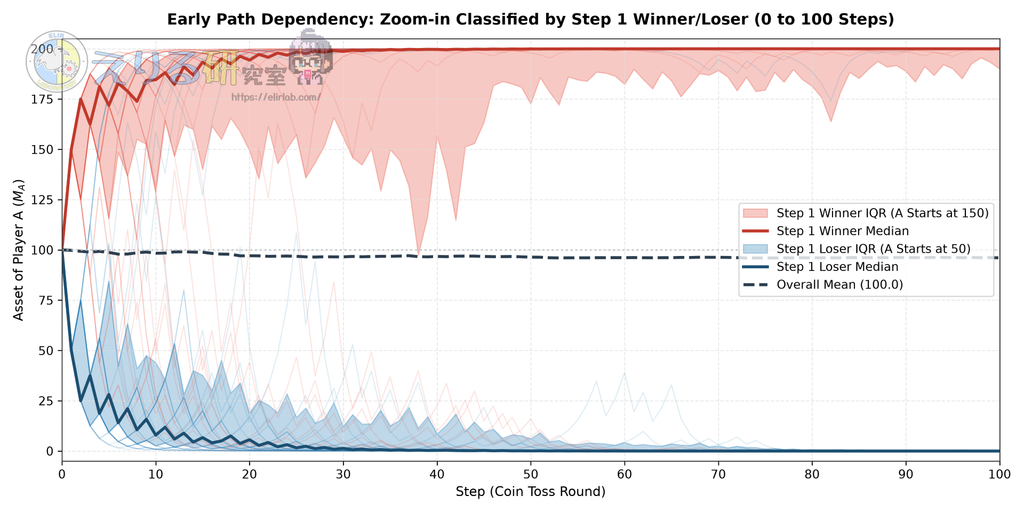
【図 3 の見方と英語略語の解説】
Path Dependency(経路依存性): 初期のたった 1 回の出来事が、その後の長期的な未来を拘束・決定づけてしまう性質。IQR(Interquartile Range / 四分位範囲): 全試行のうち中央 50%(第 25〜75 パーセンタイル)のデータが集まる範囲を塗りつぶした帯(バンド)。Step 1 Winner IQR / Median(赤帯・赤太線): 最初の 1 回目のコイントスで勝利し、資産 150 からスタートしたグループ(n=498)。Step 1 Loser IQR / Median(青帯・青太線): 最初の 1 回目で敗北し、資産 50 からスタートしたグループ(n=502)。- 初手で勝った赤グループの中央値はそのまま上限 200 へ向かい、負けた青グループの中央値はそのまま 0 へ滑落していきます。
| 初回(Step 1)の結果 | 試行回数 | 最終勝利(Step 1000 勝ち残り) | 最終勝率(実測値) |
|---|---|---|---|
| 初手で勝利(Step 1 で資産 150) | 498 回 | 375 回 | 75.30%(約 4 回中 3 回) |
| 初手で敗北(Step 1 で資産 50) | 502 回 | 105 回 | 20.92%(約 5 回中 1 回) |
1,000 回もコインを投げる長期戦にもかかわらず、たった 1 回目のコイントスを制するだけで、最終勝率が 50% から 75.3% へと跳ね上がって います。
すごい偏りですよね…
次は、厳密な数理モデルをもとに数式を導いてみましょう。
「コインの勝率は 50% で、期待値も 100 なのに、なぜ全員が破産するのか?」
これは、数学における 「相加平均(足し算の平均)」と「相乗平均(掛け算の平均)」の違い で考えるとわかりやすいです。
いま、自分が資産の少ない側(資産 x)にいると仮定します。移動額は \(\Delta = 0.5x\) です。
次のターンの資産期待値(相加平均)を立式してみましょう。
$$
\mathbb{E}[x’] = 0.5 \times (1.5x) + 0.5 \times (0.5x) = 0.75x + 0.25x = x
$$
期待値は厳密に \(x\)(現在の資産そのもの) となり、少しも減っていません。
確率論において、将来の条件付き期待値が現在の値と常に一致する確率過程を 「マルチンゲール(Martingale)」 と呼びます。
足し算の世界(相加平均)で見ている限り、ゲームは完全に公正に保たれています。
しかし、現実の資産推移は足し算ではなく「比率の掛け算」の連続です。
ここで簡単な計算をしてみましょう。
「100 万円の資産が 50% 増えた後、次に 50% 減ったら手元にはいくら残るでしょうか?」
元の 100 万円に戻るどころか、25 万円(25%)も資産が蒸発 しています。
増えるときは小さな元本の 50%(+50)しか増えないのに対し、減るときは膨らんだ元本の 50%(-75)をごっそり失うためです。
このように、増減の変動(ボラティリティ)を繰り返すこと自体によって幾何平均が目減りしていく現象を 「ボラティリティ・ドラッグ(幾何収縮)」 と呼びます。
1 ステップあたりの実質的な成長率(相乗平均)を計算すると、以下の通りになります。
$$
\text{相乗平均} = \sqrt{1.5 \times 0.5} = \sqrt{0.75} \approx \mathbf{0.8660}
$$
これは、「毎ステップ平均して約 13.4% ずつ指数関数的に資産が削り取られていく」 ことを意味します。
大数の法則により、試行回数 \(n \to \infty\) の極限では、少ない側の資産は 確率 1 でゼロへと収束 していきます。
少ない側の資産を対数(\(\log\))スケールでプロットすると、この幾何収縮の姿が鮮明に現れます。
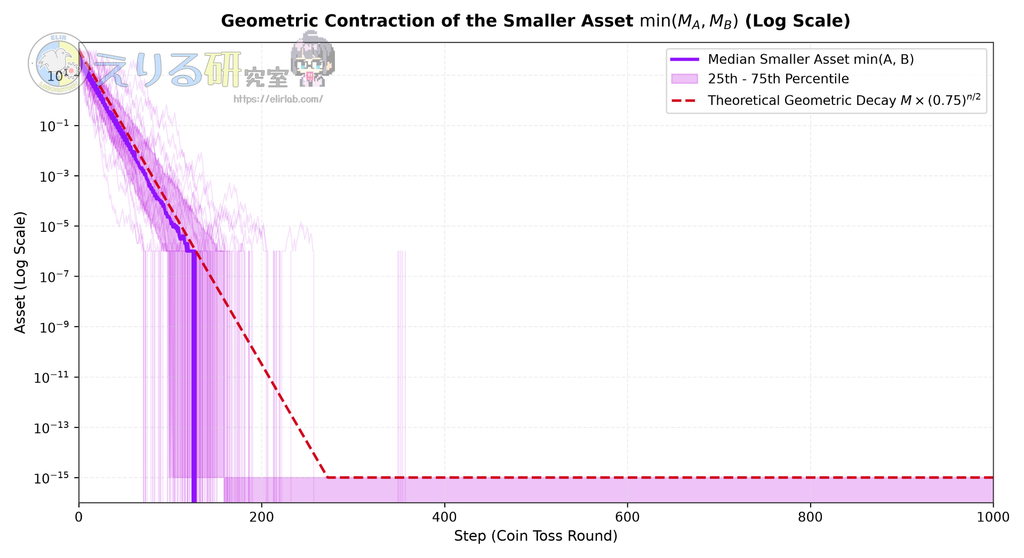
【図 4 の見方と英語略語の解説】
- \(\min(M_A, M_B)\): その時点で資産が少ない側のプレイヤーの資産額。
- Log Scale(片対数グラフ): 縦軸が \(10^2\)(100)から \(10^{-16}\)(0.0000000000000001)まで、1 桁(10 倍)ごとに等間隔で並ぶ対数目盛。
- Median Smaller Asset \(\min(A, B)\)(紫太線): 少ない側の資産の実測中央値。薄い紫線は各試行のサンプル軌跡(30 本)。
- 25th – 75th Percentile (紫帯): 中央 50%(第 25〜75 パーセンタイル)のデータが集まる範囲を塗りつぶした帯(バンド)。
- Theoretical Geometric Decay \(M \times (0.75)^{n/2}\)(赤破線): 相乗平均 \(\sqrt{0.75}\) に基づく理論上の幾何減衰曲線。実測中央値(紫線)と完全に重なって一直線に奈落へ落ちていく様子を示しています。
対数を取ると、毎ステップの期待変化量は以下のように定数化されます。
$$
\mathbb{E}[\ln(x_{k+1}) – \ln(x_k)] = \frac{1}{2} \ln(1.5) + \frac{1}{2} \ln(0.5) = \frac{1}{2} \ln(0.75) \approx -0.14384
$$
図 4 の通り、シミュレーションの実測中央値(紫実線)と理論減衰曲線(赤破線)は、傾き -0.14384 の直線となって完全に一致しています。
さらにこのモデルには 構造的非対称性 があります。
一度差がつくと、勝者は負けても痛手を受けない、敗者は勝者側からまとまった資産を奪い返す手段を数学的に封じ込められるといえますね。
第 2 章で確認した 「初手で勝った側の最終勝率が 75.3% になる」 という実測値。
1,000 回もコインを投げる長期戦なのに、なぜたった 1 回の勝利で 75% も勝率が偏るのでしょうか?
実はこの75%という数字、難しい大学院レベルの確率論を使わなくても、 高校数学の「漸化式」と「極限」 だけで綺麗に導き出せます。
まずは、ゲームが進むにつれて資産の期待値がどう推移するかを立式してみましょう。
初手(Step 1)でプレイヤー A が勝った直後の資産を \(X_1 = 150\) とします。
次のコイントスにおける移動額を \(\Delta\) と置くと、表裏の確率はそれぞれ 1/2 なので、1 ステップ先の期待値は以下のように表せます:
$$
\mathbb{E}[X_{k+1}] = \frac{1}{2}(X_k + \Delta) + \frac{1}{2}(X_k – \Delta) = X_k
$$
移動額 \(\Delta\) がきれいに相殺され、現在の資産 \(X_k\) そのものが残ります。
つまり、期待値に関しては\( \mathbb{E}[X_{k+1}] = \mathbb{E}[X_k]\) というシンプルな漸化式 が成り立っています。
この漸化式を何ステップ繰り返しても、期待値は一切増減しません。
したがって、任意のステップ \(n\) における期待値は、常に初手時点の値 150 に固定されます。
次に、試行回数を無限大に飛ばした 極限 \(n \to \infty\) を考えてみましょう。
第 3 章で確認した通り、ボラティリティ・ドラッグの影響によって、中央エリアに留まり続ける確率は極限で 0 に収束します。
したがって、最終状態において、プレイヤー A の資産 \(X_T\) が取り得る値は以下の 2 通りしかありません。
したがって、極限における資産の期待値 \(\mathbb{E}[X_\infty]\) を計算すると次のようになります:
$$
\mathbb{E}[X_\infty] = P \times 200 + (1 – P) \times 0 = \mathbf{200 P}
$$
ステップ 1 で導いた通り、各ステップの期待値は常に 150 に保存されます。
極限における期待値も当然 150 と一致しなければならないため、以下の 期待値に関する方程式 が立ちます:
$$
200 P = 150 \implies P = \frac{150}{200} = \frac{3}{4} = \mathbf{75.0%}
$$
中学生レベルの 1 次方程式から、 理論値 75.0% が一瞬で導かれました!
シミュレーションで得られた実測値 75.30% は、この極限方程式の解を正確に再現していたわけですね。
この関係は初手に限らず、任意のステップ \(k\) における資産 \(X_k\) に対して一般化できます。
$$
P(\text{最終勝利}) = \frac{X_k}{M_{\text{total}}}
$$
公正なコイントスゲームにおいて、最終的に相手を破産させる確率は、
「その時点で全システムの中に占める、自身の資産保有シェア」に厳密に一致する。
1 回目のコイントスで資産が \(100 \to 150\) になった瞬間、社会全体の富に対する保有シェアが 150 / 200 = 75% に確定します。
残りの 999 回のコイントスを待つまでもなく、初手のたった 1 回でゲーム全体の命運の 75% が決定づけられていた ということですね。
薄々気づいていた人もいるかと思いますが、この問題は資本主義社会によく似た構造になっています。
「コインを投げて、少ない方の半分をやり取りする」。
ただそれだけのシンプルなゲームなのに、格差社会が生まれてしまいます。
今回のコイントスゲームでは、
というルールでした。誰一人としてズルはしていませんし、運の良さ(期待値)も五分五分です。
それにもかかわらず、 「100% の確率でどちらか一方が全財産を独占し、もう一方は破産する」 という結果になります。
すなわち、このゲームではつまり、 「取引のルール(システムの力学)そのものが、格差を無限に拡大させる構造になっている」 といえます。
実はこれ、数学パズルではなく、物理学者が 20 年以上研究している 「ヤードセール・モデル(Yard-Sale Model)」という経済物理学の代表的な数理モデルそのものです。
庭先で不用品を売買するガレージセールのように、対等な個人が自由意志で取引する市場をモデル化したものです。
このモデルでは、自由な取引を繰り返すだけで、確率論の必然として富がたった 1 人の元へ集まってしまいます。
物理学者たちはこれを 「富の凝縮(Wealth Condensation)」 と名付けました。
誰かの陰謀や搾取ではなく、 「水が高いところから低いところへ流れるのと同じ、自然の力学法則」 として格差が生まれてしまうということですね。
「じゃあ、資本主義って全員破滅するの?」というと、決してそうではありません。
取引のたびにごくわずかな 「富裕税(再配分)」 を差し挟むことで、富の凝縮(全独占)がピタッと止まり、現実社会のような安定した富の分布がキープされるそうです。
税金や社会保障というと、あまり良い印象ではないかもしれません。
でも数理モデルの視点で見ると、 「自由市場というシステムが富の凝縮でクラッシュするのを防ぐための、安全装置(バグフィックス)」 だったというわけですね。
参考: https://www.scientificamerican.com/article/is-inequality-inevitable
この記事では、勝率 50%・期待値 100% のコイントスゲームが引き起こす「富の完全独占現象」について、シミュレーション結果と厳密な解析解をもとに解説しました。
コインを投げるだけのシンプルなルールから、確率論を使って考察をしてみましたが、格差社会とのつながりが見えたりして面白いなと思いました。
えりるさんは、こんな感じでシミュレーションをしてから、数式ベースで現象の裏付けをとるみたいなことが好きなのですが、シミュレーションと数式ベースの解が一致したときがすごく気持ちいいんですよね。
みなさんも気になる現象があれば、ぜひ手元でもシミュレーションと数理検証を試してみてください!笑
UGREENの Bluetoothトランスミッター& レシーバー です。イヤホンジャックに刺すとBluetooth非対応製品でもBluetoothを使えるようになって、ワイヤレスイヤホンなどを接続できるようになるって代物です。
えりるさんはこれを飛行機で使っています。
映画を見たりするときに、配られる有線イヤホンではなく自分のワイヤレスイヤホンを使えるようになります。手持ちのノイズキャンセリングイヤホンを使えるのが最高で、フライトが快適になりました。
注意点はLEDが少し眩しいので、100均で売ってる真っ黒のマスキングテープをボタンに貼って使っています。(これは絶対貼ったほうがいいので、本体色は黒がおすすめです)